Estados Unidos, China, Rusia y las corporaciones: quién juega, con qué y a qué costo, a mediados de octubre de 2026.
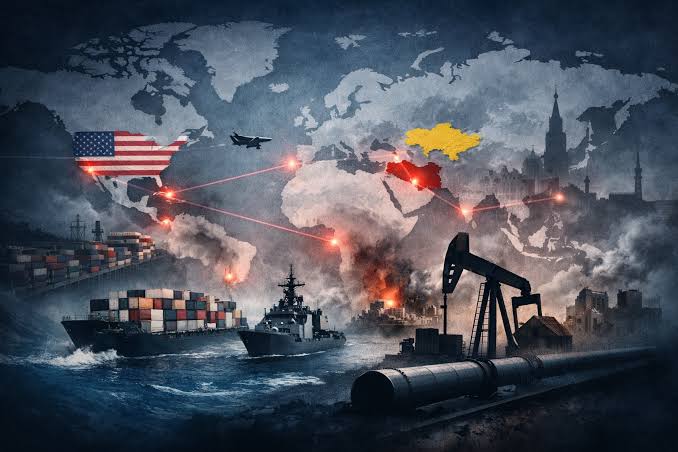
Si alguna vez hubo un momento para dejar de hablar de «orden mundial» en singular, es este. En lo que va de 2026, Estados Unidos capturó al presidente venezolano Nicolás Maduro en una operación militar en Caracas. El 28 de febrero, junto con Israel, lanzó una guerra contra Irán que mató al líder supremo Alí Jamenei y que hoy mantiene cerrado el estrecho de Ormuz, por donde pasa cerca de una quinta parte del petróleo mundial. Ucrania cumple más de cuatro años y medio de guerra. Gaza sigue bajo bombardeos pese al alto el fuego declarado en octubre de 2025. Y al mismo tiempo Donald Trump y Xi Jinping tienen previstas cuatro cumbres este año y acaban de acordar rebajas arancelarias. No hay contradicción. Así luce una disputa por la hegemonía: guerra donde se puede, negocio donde conviene.
Washington ya no actúa como garante de un orden sino como propietario de un perímetro. Su Estrategia de Seguridad Nacional, publicada a fines de 2025, puso al hemisferio occidental en el centro y agregó un «corolario Trump» a la Doctrina Monroe; la captura de Maduro el 3 de enero fue su primera demostración. Para América Latina el mensaje es directo: el patio trasero ya no se disimula. Usa además todas las palancas del manual de la guerra híbrida: aranceles, sanciones, el dólar —el swap de 20.000 millones que respaldó al gobierno de Milei semanas antes de las elecciones de octubre de 2025— y la fuerza militar. Pero su poder tiene grietas. La guerra con Irán todavía no reabrió Ormuz, encarece el combustible en su propio territorio y enfrentó a Trump con unos aliados europeos que se negaron a escoltar petroleros. Y juega duro hasta con sus socios: en enero dijo que quería quedarse con Groenlandia, territorio de Dinamarca, «de una forma u otra», y en marzo escribió que sin Estados Unidos la OTAN es un «tigre de papel».
China juega a otra velocidad. No bombardea a nadie: compra, construye, presta y espera. Mientras Washington se desgasta en Medio Oriente, Pekín administra una tregua comercial que ambos gobiernos acaban de prorrogar tras la visita de Trump a Pekín en mayo y la de Xi a Washington en septiembre, con rebajas recíprocas de aranceles por 60.000 millones de dólares. Es el principal socio comercial de buena parte de Sudamérica y presidirá el BRICS en 2027. El verdadero campo de batalla entre ambas potencias son los chips y la inteligencia artificial, y es allí donde las corporaciones pesan más. Su talón de Aquiles es su dependencia de los mercados que su exceso de capacidad industrial irrita.
Rusia es el caso donde más pesa el relato. La versión corriente dice que Moscú invadió Ucrania en febrero de 2022 por ambición imperial, de la nada. Es una simplificación. La guerra tiene raíces en decisiones tomadas a lo largo de treinta años. En 2008, la cumbre de la OTAN en Bucarest declaró que Ucrania y Georgia llegarían a ser miembros de la alianza. En febrero de 2014, una revuelta en Kiev derribó al presidente Víctor Yanukóvich con Washington y Bruselas activamente involucrados —la propia Victoria Nuland, del Departamento de Estado, habló de más de 5.000 millones de dólares invertidos en Ucrania desde 1991—, algo que Moscú vivió como un golpe; poco después, Rusia anexó Crimea (o la recuperó, según se mire). El acuerdo de Minsk, que debía congelar el conflicto en el Donbás, no se cumplió, y Angela Merkel admitió después que sirvió para darle tiempo a Ucrania. En diciembre de 2021 Moscú propuso tratados de seguridad que incluían frenar la expansión de la OTAN; Washington y la alianza los rechazaron. Dos meses después, Rusia pasó de la presión a la ofensiva.
Para el Kremlin, y para una corriente de analistas occidentales de escuela realista como John Mearsheimer, esa ofensiva respondió a una amenaza que consideraban existencial: misiles de la OTAN a pocos minutos de Moscú, sin margen de reacción. La guerra es la consecuencia de una disputa por la hegemonía que Occidente ayudó a incubar, no un capricho de Putin. Buena parte del Sur se abstuvo o rechazó sumarse a las sanciones por la doble vara con que Occidente aplica el derecho internacional, de Irak a Libia, a Gaza o a Caracas. Hoy Rusia exige la retirada ucraniana de todo el Donbás para negociar y depende de China como comprador y de Corea del Norte como proveedor. Su peso real es nuclear, energético, alimentario y militar; le falta una economía capaz de sostener una hegemonía. Pero su actual economía le alcanza y sobra para mantener el status quo de potencia y continuar siendo una amenaza y contrapeso ante las pretensiones hegemónicas de Estados Unidos.
El cuarto jugador no tiene bandera. En julio, Apple y Nvidia valían en bolsa cerca de cinco billones de dólares cada una, cifras comparables al producto anual de las mayores economías del planeta, salvo dos o tres. Alphabet, Amazon, Meta y Microsoft proyectan gastar unos 725.000 millones este año en infraestructura de inteligencia artificial. Controlan los chips, la nube de internet, los satélites, las plataformas y los datos de los que dependen los Estados para gobernar y para combatir. Y no actúan como simples proveedores: la decisión de un empresario sobre la cobertura de su red satelital pesó en operaciones militares en Ucrania, y en las mesas de negociación la frontera entre Estado y capital se vuelve borrosa. Cuando un Estado dice que no, las corporaciones tienen tribunales propios: el consorcio Próspera reclama a Honduras más de 10.000 millones de dólares ante un tribunal de arbitraje del Banco Mundial por haber derogado el régimen que lo amparaba.
Europa es el gran perdedor relativo. La Unión Europea aportó unos 230.000 millones de euros a Ucrania, se negó a ir a Ormuz y convive con la amenaza de que su socio dominante abandone la OTAN. Fijó una meta de gasto militar del 5 %, pero sigue dependiendo de Washington en defensa antiaérea, inteligencia y ataque de largo alcance, y paga además el encarecimiento de la energía que provocan el cierre de Ormuz y la guerra ruso-ucraniana. La Europa que se creía centro moral del mundo descubre que es un jugador mediano que paga los platos rotos de las decisiones de Washington.
Ucrania fue convertida en peón. Desde 2014 recibió armas, entrenamiento y financiamiento, y quedó en el centro de una estrategia occidental cuyo objetivo, dijo en 2022 el secretario de Defensa estadounidense Lloyd Austin, era debilitar a Rusia para que no pudiera repetir una invasión. Más de cuatro años después, Kiev no recuperó su territorio y Rusia no quedó debilitada en la medida prometida. Ahora Washington, que interrumpió el intercambio de inteligencia y apenas lo reanudó, negocia por encima de Kiev, en una mesa donde, según el New York Times, se discute un convenio petrolero que beneficiaría a allegados de sus negociadores. Una nueva ronda trilateral podría celebrarse a fines de octubre, con el Donbás en el centro. Usar a un país como ficha y soltarlo cuando deja de rendir es una vieja práctica; quienes pagan son, como siempre, los pueblos.
Taiwán concentra la fabricación de chips avanzados, lo que lo hace esencial para todos y vulnerable por eso. Estados Unidos aprobó en diciembre un paquete de armas de 11.100 millones de dólares, Pekín respondió con maniobras de fuego real y sanciones a veinte empresas de defensa, y Trump, tras visitar China, llamó a esa venta una «ficha negociadora». Corea del Norte se blindó con armas nucleares, combatió junto a Rusia —según Zelenski, prepara enviar otros 10.000 soldados— y se acerca a China; Washington, que busca reunirse con Kim Jong Un antes de fin de año, redujo los ejercicios con Corea del Sur. La lección que Pyongyang extrae de Irak, Libia e Irán es que quien tiene la bomba no es invadido.
Ninguna de estas piezas se mueve con un solo recurso. Las armas, las finanzas, la tecnología, la energía y el relato avanzan juntos, y por eso hablamos de guerra híbrida en sentido amplio. Queda por mirar la zona más caliente del tablero, quiénes ponen el dinero y la fe, y qué puede hacer el Sur global.
Por Ignacio Stankewitsch